
Cara Memisahkan Uang Pribadi dan Uang Usaha agar Keuangan UMKM Lebih Sehat
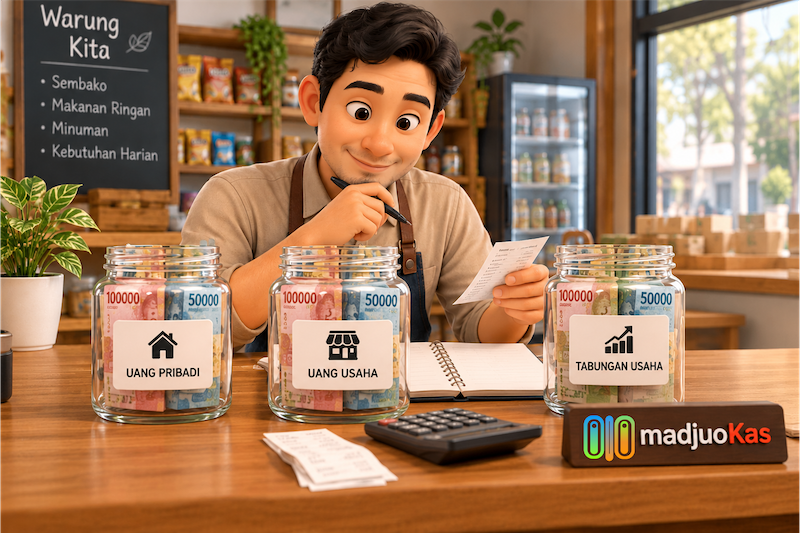
Cara memisahkan uang pribadi dan uang usaha adalah dengan menyediakan tempat penyimpanan dana yang berbeda, mencatat seluruh penerimaan dan pengeluaran, membedakan setoran modal dari penjualan, serta mencatat pengambilan uang oleh pemilik secara terpisah dari biaya operasional. Pemilik UMKM juga perlu memeriksa saldo kas secara rutin dan memastikan dana untuk stok, kewajiban, serta operasional berikutnya tetap tersedia. Dengan pencatatan yang konsisten, pemilik dapat memahami kondisi keuangan bisnis dengan lebih baik dan mengambil keputusan berdasarkan data.
Cara Memisahkan Uang Pribadi dan Uang Usaha agar Keuangan UMKM Lebih Sehat
Banyak usaha kecil mampu menghasilkan penjualan setiap hari, tetapi pemiliknya masih kesulitan menjawab satu pertanyaan sederhana: sebenarnya berapa keuntungan usaha yang bisa digunakan untuk kebutuhan pribadi?
Masalahnya sering kali bukan karena penjualan terlalu sedikit. Penyebabnya adalah uang hasil usaha bercampur dengan uang pribadi, pengeluaran rumah tangga dibayar dari kas bisnis tanpa pencatatan, dan uang yang seharusnya digunakan untuk membeli stok justru terpakai untuk kebutuhan lain. Kebiasaan tersebut membuat pemilik usaha sulit mengetahui apakah bisnisnya benar-benar menghasilkan keuntungan, masih memiliki modal kerja yang cukup, atau justru sedang mengalami penurunan kondisi keuangan.
Cara paling mendasar untuk mengatasi masalah ini adalah memisahkan uang pribadi dan uang usaha, mencatat setiap transaksi secara konsisten, serta menetapkan aturan yang jelas mengenai pengambilan uang oleh pemilik.
Kabar baiknya, kebiasaan tersebut tidak mengharuskan pemilik UMKM memahami akuntansi yang rumit. Dengan sistem sederhana, rekening atau tempat penyimpanan uang yang terpisah, dan pencatatan transaksi harian yang disiplin, pengelolaan keuangan bisnis dapat menjadi jauh lebih teratur.
Artikel ini membahas alasan pemisahan uang penting, cara menerapkannya secara bertahap, kesalahan yang perlu dihindari, serta bagaimana pencatatan transaksi menggunakan aplikasi kasir dan pembukuan dapat membantu menjaga disiplin keuangan usaha.
Mengapa Uang Pribadi dan Uang Usaha Harus Dipisahkan?
Uang yang berada di tangan pemilik usaha tidak semuanya merupakan keuntungan yang siap digunakan. Sebagian mungkin diperlukan untuk membeli persediaan, membayar biaya operasional, memenuhi kewajiban kepada pemasok, atau menjaga kelangsungan usaha pada periode berikutnya. Ketika semua uang berada dalam satu tempat dan tidak memiliki pencatatan yang jelas, pemilik akan kesulitan membedakan dana untuk kebutuhan bisnis dengan dana yang benar-benar dapat digunakan secara pribadi.
Ada lima alasan utama mengapa pemisahan uang penting bagi UMKM.
1. Mengetahui keuntungan usaha yang sebenarnya
Saldo kas yang terlihat besar belum tentu menunjukkan bahwa usaha sedang menghasilkan keuntungan.
Misalnya, sebuah warung menerima pembayaran pelanggan sebesar Rp1.000.000 dalam satu hari. Angka tersebut merupakan penerimaan penjualan, bukan otomatis keuntungan bersih. Uang tersebut masih perlu diperhitungkan terhadap harga pokok barang yang terjual, biaya operasional, dan pengeluaran lain yang relevan.
Jika pemilik langsung mengambil sebagian uang tersebut untuk belanja rumah tangga tanpa mencatatnya, ia akan kesulitan menentukan berapa hasil usaha yang sebenarnya.
Dengan memisahkan uang pribadi dan uang usaha, pemilik dapat mengevaluasi pendapatan, biaya, serta hasil usaha dengan lebih jelas.
2. Menjaga modal kerja tetap tersedia
Modal kerja adalah sumber daya yang dibutuhkan untuk menjalankan kegiatan usaha sehari-hari. Contohnya meliputi dana untuk membeli bahan baku, mengisi kembali stok barang, membayar ongkos pengiriman, dan memenuhi biaya operasional.
Ketika uang bisnis digunakan untuk kebutuhan pribadi tanpa aturan, modal kerja dapat berkurang secara perlahan. Dampaknya mungkin tidak langsung terlihat. Usaha masih bisa berjualan selama beberapa hari, tetapi kemudian kesulitan melakukan restok atau membayar pemasok karena dana yang tersedia tidak mencukupi.
Pemisahan uang membantu pemilik mengetahui dana yang harus dipertahankan agar kegiatan operasional tetap berjalan.
3. Memahami perbedaan antara omzet, laba, dan saldo kas
Ketiga istilah ini memiliki arti yang berbeda.
Omzet adalah nilai penjualan dalam periode tertentu.
Laba merupakan selisih antara pendapatan dan beban yang diakui sesuai metode pencatatan yang digunakan.
Saldo kas adalah jumlah uang yang tersedia pada suatu waktu.
Ketiganya tidak selalu bergerak dengan pola yang sama.
Sebagai contoh, usaha dapat mencatat penjualan secara kredit sehingga pendapatan sudah diakui, tetapi uangnya belum diterima. Sebaliknya, penerimaan pinjaman dapat menambah kas tanpa menjadi pendapatan usaha. Pemilik yang hanya melihat saldo rekening atau uang tunai berisiko mengambil keputusan berdasarkan informasi yang tidak lengkap. Pemisahan dana yang disertai pencatatan transaksi membantu pemilik memahami perbedaan tersebut.
4. Mempermudah evaluasi dan pengambilan keputusan
Pencatatan yang tertib memungkinkan pemilik mengevaluasi apakah biaya operasional meningkat, pengeluaran pribadi terlalu besar, atau penjualan belum cukup untuk mendukung kebutuhan bisnis. Informasi ini penting ketika pemilik ingin menambah stok, membeli peralatan, merekrut karyawan, membuka cabang, atau mengajukan pembiayaan.
Riwayat transaksi yang konsisten juga membantu pemilik menjelaskan kondisi usaha berdasarkan data, bukan sekadar perkiraan atau ingatan.
5. Membangun kebiasaan keuangan yang sehat
Pemisahan uang bukan hanya persoalan rekening. Ini merupakan kebiasaan dalam mengambil keputusan. Pemilik belajar membedakan kebutuhan pribadi dengan kebutuhan bisnis, merencanakan pengambilan uang, dan mempertimbangkan dampaknya terhadap kelangsungan usaha.
Kebiasaan tersebut menjadi fondasi bagi pengelolaan keuangan yang lebih baik ketika skala bisnis berkembang.
Bagaimana Cara Memisahkan Uang Pribadi dan Uang Usaha?
Pemisahan uang dapat dimulai tanpa sistem yang rumit. Hal terpenting adalah menetapkan aturan yang dapat diterapkan secara konsisten. Berikut langkah-langkah yang dapat digunakan oleh warung, toko kelontong, usaha makanan dan minuman, bisnis rumahan, maupun UMKM lainnya.
Langkah 1: Tentukan tempat penyimpanan uang usaha
Mulailah dengan menyediakan tempat penyimpanan yang khusus digunakan untuk dana bisnis.
Jika memungkinkan, gunakan rekening bank tersendiri atas nama pemilik atau badan usaha sesuai kondisi dan kebutuhan bisnis. Untuk transaksi tunai, sediakan kas atau kotak uang khusus usaha. Tujuannya bukan sekadar memiliki dua tempat penyimpanan, tetapi memastikan bahwa setiap tempat mempunyai fungsi yang jelas.
Contohnya:
- Rekening usaha digunakan untuk penerimaan dan pembayaran bisnis.
- Kas operasional digunakan untuk transaksi tunai harian.
- Rekening pribadi digunakan untuk kebutuhan rumah tangga.
- Dana pribadi yang disiapkan untuk modal dicatat secara terpisah dari penjualan.
Jika usaha masih sangat kecil dan belum memungkinkan membuka rekening tersendiri, pemilik dapat memulai dengan pemisahan kas fisik dan pencatatan yang disiplin. Namun, rekening terpisah tetap layak dipertimbangkan ketika aktivitas transaksi meningkat.
Langkah 2: Catat modal awal usaha
Modal awal harus dibedakan dari pendapatan penjualan.
Misalnya, pemilik menyetor Rp5.000.000 sebagai modal untuk memulai usaha.
Pencatatan perlu menunjukkan bahwa uang tersebut berasal dari setoran pemilik, bukan dari penjualan kepada pelanggan. Pembedaan ini membantu pemilik mengetahui sumber dana yang membiayai usaha dan menghindari kesalahan dalam membaca perkembangan penjualan.
Jika pemilik menambahkan modal lagi di kemudian hari, transaksi tersebut juga perlu dicatat secara terpisah.
Langkah 3: Masukkan seluruh penerimaan usaha ke kas bisnis
Setiap penerimaan yang berasal dari aktivitas bisnis harus dicatat sesuai jenis transaksinya. Penerimaan dapat berupa:
- Penjualan tunai.
- Penjualan melalui transfer bank.
- Pembayaran menggunakan QRIS.
- Pelunasan piutang pelanggan.
- Penerimaan lain yang berkaitan dengan kegiatan usaha.
Tidak semua uang yang masuk otomatis merupakan pendapatan. Setoran modal, pinjaman, dan pengembalian dana harus dibedakan dari penerimaan penjualan.
Pencatatan berdasarkan sumber transaksi akan membuat laporan lebih bermakna.
Jika pelanggan membayar menggunakan QRIS atau transfer, pastikan pencatatan memperhitungkan biaya transaksi apabila ada. Jangan menganggap nilai bersih yang masuk ke rekening selalu sama dengan nilai penjualan.
Langkah 4: Catat setiap pengeluaran sesuai tujuan
Setiap uang yang keluar dari kas bisnis perlu memiliki keterangan yang jelas. Misalnya:
- Pembelian stok barang.
- Pembelian bahan baku.
- Pembayaran listrik tempat usaha.
- Biaya transportasi operasional.
- Pembayaran gaji karyawan.
- Pembelian perlengkapan usaha.
- Pengambilan uang oleh pemilik untuk kebutuhan pribadi.
Pengeluaran terakhir perlu mendapat perhatian khusus.
Ketika pemilik mengambil uang usaha untuk membayar kebutuhan rumah tangga, transaksi tersebut tidak seharusnya otomatis dianggap sebagai biaya operasional bisnis. Dalam pembukuan, pengambilan oleh pemilik usaha perseorangan umumnya dicatat sebagai penarikan pribadi atau owner's draw, bukan sebagai beban/Biaya usaha. Perlakuan yang tepat tetap bergantung pada bentuk badan usaha, struktur kepemilikan, dan standar akuntansi yang berlaku.
Tujuannya adalah menjaga agar laporan kinerja bisnis tidak tercampur dengan konsumsi pribadi pemilik.
Langkah 5: Tentukan aturan pengambilan uang oleh pemilik
Pemilik usaha tetap membutuhkan uang untuk memenuhi kebutuhan hidup. Memisahkan uang tidak berarti pemilik tidak boleh menggunakan hasil usahanya. Yang perlu dihindari adalah pengambilan uang secara sembarangan tanpa mempertimbangkan kondisi bisnis.
Buatlah aturan mengenai jumlah, waktu, dan pencatatan pengambilan uang.
Sebagai contoh, pemilik dapat menetapkan jadwal pengambilan uang pribadi setiap minggu atau setiap bulan setelah mengevaluasi kewajiban operasional dan kebutuhan modal kerja. Besarnya pengambilan perlu disesuaikan dengan kondisi keuangan usaha. Jangan menetapkan nominal yang terlalu tinggi hanya karena penjualan sedang meningkat.
Jika bisnis berbentuk perseroan atau memiliki struktur kepemilikan lain, pengambilan dana harus mengikuti mekanisme yang sesuai dengan bentuk badan usaha tersebut. Istilah gaji, dividen, penggantian biaya, dan penarikan pribadi tidak selalu dapat dipertukarkan.
Langkah 6: Sisihkan dana untuk kebutuhan operasional berikutnya
Jangan langsung menggunakan seluruh penerimaan yang tersisa setelah membayar pengeluaran hari ini.
Usaha perlu menyediakan dana untuk kegiatan operasional berikutnya, termasuk pembelian stok, pembayaran kewajiban, dan kebutuhan tak terduga.
Buat daftar kewajiban yang harus dibayar dan perkiraan waktu pembayarannya. Dengan demikian, pemilik dapat memperkirakan dana yang perlu tersedia.
Dana cadangan juga dapat dibangun secara bertahap sesuai kemampuan usaha. Besarnya tidak harus sama untuk semua bisnis karena kebutuhan modal kerja setiap sektor berbeda.
Langkah 7: Lakukan pemeriksaan kas secara rutin
Pada akhir hari atau sesuai jadwal operasional, bandingkan catatan transaksi dengan uang tunai dan saldo rekening yang tersedia.
Jika ada perbedaan, telusuri penyebabnya. Perbedaan dapat muncul karena transaksi belum dicatat, kesalahan nominal, pengeluaran kecil yang terlupakan, biaya layanan pembayaran, atau kesalahan saat menghitung uang tunai.
Jangan langsung mengubah catatan hanya agar angkanya sesuai. Cari sumber perbedaannya dan dokumentasikan koreksi jika diperlukan.
Pemeriksaan rutin membantu masalah kecil ditemukan sebelum berkembang menjadi selisih yang sulit ditelusuri.
Contoh Praktis: Mengelola Uang Warung dengan Lebih Tertib
Bayangkan sebuah warung memiliki data keuangan sederhana selama satu hari.
- Penjualan yang diterima: Rp1.000.000.
- Harga pokok barang yang terjual: Rp650.000.
- Biaya operasional hari itu: Rp100.000.
Dengan asumsi seluruh angka tersebut telah dicatat secara tepat dan tidak ada komponen lain yang perlu diperhitungkan, selisih penjualan dengan harga pokok adalah Rp350.000. Setelah biaya operasional Rp100.000, laba operasional sederhananya menjadi Rp250.000.
Angka ini merupakan ilustrasi sederhana, bukan pengganti laporan laba rugi yang memperhitungkan seluruh pendapatan dan beban sesuai kondisi bisnis.
Pemilik kemudian mengambil Rp100.000 untuk kebutuhan pribadi.
Pengambilan tersebut harus dicatat secara terpisah dari biaya operasional. Jika dicampurkan ke dalam pengeluaran bisnis, pemilik bisa salah membaca kinerja usaha.
Dalam ilustrasi ini, laba operasional tetap Rp250.000 sebelum memperhitungkan beban lain yang mungkin ada. Pengambilan pribadi sebesar Rp100.000 mengurangi kas yang tersedia, tetapi tidak otomatis mengurangi laba operasional.
Perbedaan tersebut penting.
Jika pemilik hanya melihat uang tunai yang tersisa, ia mungkin menyimpulkan bahwa keuntungan hari itu hanya Rp150.000. Padahal, angka tersebut merupakan hasil setelah pengambilan pribadi berdasarkan ilustrasi di atas, bukan ukuran laba operasional yang sama.
Selanjutnya, pemilik perlu mempertimbangkan kapan harus membeli stok kembali, berapa kewajiban yang belum dibayar, dan berapa uang yang aman digunakan untuk kebutuhan pribadi.
Dengan pemisahan dan pencatatan yang konsisten, keputusan tidak lagi hanya berdasarkan perkiraan.
Kesalahan yang Sering Dilakukan Saat Mengelola Uang UMKM
Mengetahui prinsip pemisahan uang saja belum cukup. Pemilik juga perlu mengenali kebiasaan yang dapat merusak disiplin keuangan.
1. Menganggap semua uang di laci kas sebagai keuntungan
Uang dalam laci kas bisa berasal dari modal awal, penjualan, pelunasan piutang, atau sumber lainnya. Pada saat yang sama, sebagian uang mungkin diperlukan untuk membayar kewajiban bisnis.
Karena itu, saldo kas tidak boleh langsung dianggap sebagai laba yang dapat dibagikan atau digunakan seluruhnya.
2. Mengambil uang tanpa pencatatan
Pengambilan kecil yang terjadi berulang kali sering dianggap tidak penting.
Padahal, jika terjadi setiap hari, jumlahnya dapat menjadi signifikan. Tanpa catatan, pemilik tidak dapat mengetahui berapa banyak dana bisnis yang digunakan untuk kebutuhan pribadi.
Solusinya sederhana: setiap pengambilan tetap dicatat, berapa pun nominalnya.
3. Menunda pencatatan sampai akhir minggu
Mengandalkan ingatan membuat detail transaksi lebih mudah terlupakan.
Pemilik mungkin masih mengingat total uang yang diterima, tetapi lupa apakah sebagian uang digunakan untuk membeli bahan baku, membayar ongkos kirim, atau memenuhi kebutuhan lain.
Catat transaksi sedekat mungkin dengan waktu terjadinya. Jika transaksi belum dapat dicatat saat itu juga, gunakan catatan sementara dan masukkan ke sistem secepat mungkin.
4. Mencampurkan setoran modal dengan penjualan
Setoran tambahan dari pemilik bukanlah penjualan kepada pelanggan. Jika keduanya dicatat sebagai pendapatan yang sama, laporan akan memberikan gambaran yang keliru tentang perkembangan bisnis.
Setiap transaksi perlu diklasifikasikan berdasarkan sumber dan tujuannya.
5. Tidak memeriksa saldo secara rutin
Catatan transaksi yang lengkap tetap perlu dibandingkan dengan kondisi kas yang sebenarnya.
Tanpa pemeriksaan, kesalahan input dan transaksi yang terlewat dapat bertahan selama berminggu-minggu. Semakin lama dibiarkan, semakin sulit menemukan penyebabnya.
6. Menetapkan pengambilan pribadi tanpa mempertimbangkan kebutuhan bisnis
Kebutuhan rumah tangga mungkin bersifat mendesak, tetapi bisnis juga memiliki kewajiban yang harus dipenuhi.
Pemilik perlu memahami jadwal pembayaran pemasok, kebutuhan restok, biaya rutin, dan kewajiban lain sebelum menentukan pengambilan uang.
Disiplin ini bukan berarti mengabaikan kebutuhan pribadi. Justru, pengaturan yang lebih jelas membantu pemilik merencanakan kebutuhan pribadi tanpa mengganggu kelangsungan usaha.
Apakah UMKM Harus Memiliki Rekening Bank Terpisah?
Rekening terpisah sangat membantu, tetapi penerapannya perlu disesuaikan dengan kondisi usaha.
Untuk usaha yang sudah memiliki banyak transaksi, menerima pembayaran melalui transfer dan QRIS, atau melakukan pembayaran kepada sejumlah pemasok, rekening usaha tersendiri dapat meningkatkan keterlacakan transaksi.
Pemilik dapat melihat arus masuk dan keluar yang berkaitan dengan bisnis dengan lebih mudah.
Namun, bagi usaha mikro yang masih beroperasi dengan transaksi tunai sederhana, pemisahan kas fisik dan pencatatan yang konsisten dapat menjadi langkah awal.
Hal terpenting adalah adanya batas yang jelas antara uang bisnis dan uang pribadi. Rekening terpisah juga tidak otomatis menjamin pembukuan yang benar. Pemilik tetap perlu mencatat tujuan transaksi, membedakan setoran modal dari pendapatan, dan mengklasifikasikan pengeluaran sesuai sifatnya.
Dengan kata lain, rekening terpisah membantu proses pengendalian, sedangkan pencatatan yang tepat membantu menjelaskan apa yang sebenarnya terjadi pada keuangan usaha.
Bagaimana Aplikasi Kasir Membantu Menjaga Disiplin Keuangan?
Setelah jumlah transaksi meningkat, pencatatan manual menjadi semakin sulit dipertahankan.
Pemilik harus mengingat transaksi, menghitung uang tunai, mencatat pembayaran digital, memeriksa stok, dan menyusun laporan. Jika seluruh proses dilakukan secara terpisah, kemungkinan ada transaksi yang terlupakan menjadi lebih besar.
Aplikasi kasir dan pembukuan dapat membantu mengurangi beban tersebut, terutama ketika digunakan sebagai bagian dari kebiasaan kerja harian.
1. Mencatat transaksi dengan lebih konsisten
Aplikasi kasir membantu mencatat penjualan ketika transaksi berlangsung. Riwayat tersebut menjadi dasar untuk mengevaluasi penjualan dan mencocokkannya dengan penerimaan yang tersedia. Namun, pemilik tetap perlu memastikan bahwa transaksi yang tidak melalui kasir, seperti setoran modal, pengeluaran operasional, atau penarikan pribadi, dicatat melalui mekanisme yang sesuai.
2. Membantu memantau arus kas
Catatan uang masuk dan keluar membantu pemilik memahami pergerakan kas dalam periode tertentu. Informasi ini berguna untuk menilai apakah dana yang tersedia cukup untuk kebutuhan operasional berikutnya.
Perlu diingat bahwa arus kas dan laba adalah dua hal berbeda. Arus kas menunjukkan pergerakan uang, sedangkan laba dihitung berdasarkan pendapatan dan beban sesuai metode pembukuan yang digunakan.
3. Menyediakan riwayat transaksi untuk pemeriksaan
Ketika pemilik ingin memeriksa selisih kas, riwayat transaksi yang tertata membantu mempersempit pencarian. Daripada mengandalkan ingatan, pemilik dapat meninjau tanggal, jenis transaksi, dan nominal yang tercatat.
Manfaat ini hanya akan maksimal jika transaksi dimasukkan secara lengkap dan klasifikasinya digunakan secara konsisten.
4. Membantu membangun kebiasaan pencatatan harian
Sistem yang mudah digunakan dapat mengurangi hambatan untuk mencatat transaksi tepat waktu.
Pemilik tidak harus menunggu sampai akhir minggu untuk merekonstruksi seluruh aktivitas bisnis. Sebaliknya, ia dapat membentuk rutinitas sederhana: mencatat transaksi, memeriksa kas, dan mengevaluasi hasil hari itu.
Teknologi tidak menggantikan disiplin pemilik, tetapi dapat membuat disiplin lebih mudah dilakukan.
Bagaimana madjuoKas Mendukung Pengelolaan Keuangan UMKM?
madjuoKas dirancang untuk membantu pelaku UMKM membangun kebiasaan pencatatan dan pengelolaan keuangan yang lebih teratur. Melalui fungsi kasir dan pencatatan transaksi, pemilik dapat membangun riwayat aktivitas usaha yang lebih mudah ditinjau daripada catatan yang tersebar di banyak tempat.
Untuk kebutuhan usaha yang sesuai dengan paket dan fitur yang tersedia, pencatatan transaksi dapat menjadi dasar untuk memantau penerimaan, pengeluaran, dan kondisi kas.
Namun, manfaat aplikasi bergantung pada cara penggunaannya. Jika transaksi tidak dicatat, data tidak diperbarui, atau pengeluaran pribadi tidak diklasifikasikan dengan benar, laporan tetap dapat memberikan gambaran yang tidak lengkap.
Karena itu, pendekatan yang disarankan bukan sekadar menggunakan aplikasi, melainkan menggabungkan tiga kebiasaan:
- Catat transaksi sedekat mungkin dengan waktu terjadinya.
- Pisahkan transaksi bisnis dari transaksi pribadi.
- Periksa catatan secara berkala dan tindak lanjuti setiap selisih.
Pendekatan ini sejalan dengan prinsip madjuoKas bahwa disiplin keuangan harus dipraktikkan setiap hari.
Bagi usaha yang baru memulai digitalisasi, pemilik dapat memulai dengan fitur yang benar-benar dibutuhkan dan mengembangkan proses pengelolaan secara bertahap. Pilih paket berdasarkan kebutuhan operasional aktual, bukan semata-mata banyaknya fitur yang tersedia.
Informasi tentang produk dan paket madjuoKas dapat dipelajari melalui halaman resmi produk.
Bagaimana Jika Uang Pribadi dan Uang Usaha Telanjur Bercampur?
Banyak pemilik UMKM baru menyadari pentingnya pemisahan keuangan setelah menjalankan usaha selama berbulan-bulan atau bahkan bertahun-tahun. Selama ini, uang hasil penjualan digunakan untuk membeli stok, membayar kebutuhan rumah tangga, membayar tagihan, dan memenuhi berbagai keperluan lainnya dari tempat penyimpanan yang sama.
Jika kondisi tersebut sedang terjadi, pemilik tidak perlu langsung menyusun sistem yang rumit. Langkah pertama adalah memperbaiki pencatatan mulai dari kondisi saat ini.
1. Tentukan saldo awal yang dapat dipertanggungjawabkan
Hitung uang tunai yang tersedia, periksa saldo rekening yang digunakan untuk transaksi bisnis, dan identifikasi kewajiban usaha yang belum dibayar. Jangan langsung menganggap seluruh saldo sebagai modal atau keuntungan. Telusuri sumber dana dan kewajiban yang berkaitan dengan uang tersebut sejauh data yang tersedia memungkinkan.
Jika riwayat transaksi lama tidak lengkap, tandai bagian yang belum dapat dipastikan. Catat dasar penetapan saldo awal agar pemilik mengetahui keterbatasan datanya.
2. Mulai pencatatan terpisah sejak tanggal yang ditentukan
Tentukan tanggal mulai penerapan sistem baru. Sejak tanggal tersebut, setiap penerimaan dan pengeluaran harus dicatat sesuai jenisnya. Jika memungkinkan, gunakan rekening atau kas khusus untuk aktivitas usaha. Transaksi pribadi sebaiknya dilakukan melalui tempat penyimpanan dana pribadi, sedangkan transaksi bisnis melalui kas atau rekening usaha.
Langkah ini menciptakan batas yang jelas sehingga pencatatan pada periode berikutnya lebih mudah diperiksa.
3. Rekonstruksi transaksi lama secara proporsional
Apabila catatan sebelumnya tersedia, gunakan catatan tersebut untuk mengidentifikasi transaksi yang belum tercatat atau salah klasifikasi. Namun, jangan membuat angka perkiraan seolah-olah merupakan transaksi yang benar-benar terjadi. Jika ada transaksi lama yang tidak dapat dipastikan, dokumentasikan ketidakpastiannya dan minta bantuan tenaga pembukuan atau akuntan jika nilainya material.
Tujuan rekonstruksi adalah memperbaiki kualitas informasi, bukan sekadar membuat laporan terlihat rapi.
4. Evaluasi kebiasaan pengambilan uang pemilik
Periksa berapa banyak uang yang biasanya digunakan untuk kebutuhan pribadi dan seberapa sering pengambilan dilakukan. Informasi tersebut dapat menjadi dasar untuk menyusun aturan pengambilan uang yang lebih realistis. Pemilik juga perlu mempertimbangkan kewajiban kepada pemasok, kebutuhan restok, dan pengeluaran rutin sebelum menentukan jumlah yang aman diambil.
Dengan cara ini, perubahan tidak hanya memperbaiki catatan, tetapi juga mengubah kebiasaan yang menyebabkan masalah.
Seberapa Sering Pemilik UMKM Perlu Memeriksa Keuangan?
Tidak semua pemeriksaan harus dilakukan dengan tingkat kedalaman yang sama. Pemilik dapat membagi evaluasi menjadi tiga tingkat.
Pemeriksaan harian berfokus pada transaksi yang terjadi, uang tunai yang tersedia, pembayaran digital, dan pengeluaran yang belum dicatat. Tujuannya adalah mendeteksi kesalahan sedini mungkin.
Pemeriksaan mingguan digunakan untuk meninjau pola penerimaan dan pengeluaran, kebutuhan pembelian stok, kewajiban yang segera jatuh tempo, serta pengambilan uang oleh pemilik.
Pemeriksaan bulanan membantu pemilik melihat gambaran yang lebih luas. Evaluasi dapat mencakup perkembangan penjualan, biaya operasional, hasil usaha, saldo kas, dan kebutuhan modal kerja untuk periode berikutnya.
Jadwal tersebut merupakan panduan praktis, bukan ketentuan yang berlaku seragam untuk semua usaha. Frekuensi pemeriksaan perlu disesuaikan dengan volume transaksi, risiko operasional, dan kompleksitas bisnis.
Yang lebih penting daripada membuat laporan yang rumit adalah memastikan bahwa setiap pemeriksaan menghasilkan pemahaman atau tindakan yang berguna. Misalnya, jika pemeriksaan mingguan menunjukkan bahwa pengambilan uang pribadi terus meningkat sementara dana restok semakin terbatas, pemilik dapat mengevaluasi kembali aturan pengambilan uang sebelum masalah tersebut mengganggu kegiatan operasional.
Dengan rutinitas yang konsisten, pencatatan keuangan tidak lagi sekadar menjadi arsip transaksi. Catatan tersebut berubah menjadi alat bantu untuk mengambil keputusan sehari-hari.
Checklist Harian: Apakah Keuangan Usaha Anda Sudah Tertib?
Gunakan daftar berikut untuk mengevaluasi kebiasaan pengelolaan keuangan usaha.
- Seluruh penjualan hari ini sudah dicatat.
- Penerimaan tunai dan pembayaran digital sudah diperiksa.
- Pengeluaran operasional sudah dicatat dengan keterangan yang jelas.
- Setoran modal dibedakan dari pendapatan penjualan.
- Pengambilan uang untuk kebutuhan pribadi sudah dicatat secara terpisah.
- Uang yang dibutuhkan untuk membeli stok kembali sudah diperhitungkan.
- Saldo kas dan catatan transaksi sudah dibandingkan.
- Selisih atau transaksi yang belum jelas sudah ditelusuri.
- Kewajiban pembayaran dalam waktu dekat sudah diperiksa.
- Pemilik mengetahui perkiraan dana yang aman digunakan untuk kebutuhan pribadi.
Tidak semua proses harus langsung sempurna pada hari pertama. Mulailah dengan langkah yang paling mudah dilakukan, kemudian tingkatkan konsistensinya.
Jika ada transaksi yang belum dapat diklasifikasikan, tandai untuk diperiksa kembali. Jangan mengarang kategori atau menganggap semua transaksi sebagai penjualan maupun biaya operasional hanya agar catatan terlihat lengkap.
Kesimpulan: Pisahkan Uang, Catat Transaksi, dan Bangun Disiplin
Memisahkan uang pribadi dan uang usaha merupakan salah satu fondasi penting dalam pengelolaan keuangan UMKM. Kebiasaan ini membantu pemilik membedakan pendapatan dari setoran modal, memahami perbedaan antara laba dan saldo kas, menjaga modal kerja, serta merencanakan pengambilan uang pribadi secara lebih bertanggung jawab.
Langkah awalnya tidak harus rumit. Sediakan tempat penyimpanan dana yang terpisah, catat seluruh transaksi, tentukan aturan pengambilan uang, dan periksa kas secara rutin.
Ketika aktivitas usaha berkembang, dukungan aplikasi kasir dan pembukuan dapat membantu membuat proses tersebut lebih konsisten. Yang terpenting, jangan menunggu sampai usaha mengalami kesulitan kas untuk mulai mengatur keuangan.
Keuangan usaha yang sehat tidak hanya bergantung pada seberapa banyak uang yang masuk, tetapi juga pada seberapa disiplin pemilik mengelola, mencatat, dan menggunakan uang tersebut.
Mulailah dari satu kebiasaan hari ini: pisahkan uang pribadi dan uang usaha, lalu catat setiap transaksi dengan benar.
Karena usaha yang berkembang membutuhkan lebih dari sekadar penjualan yang tinggi. Usaha juga membutuhkan kebiasaan keuangan yang sehat.
Kelola Kasir & Finansial Usaha Anda Sekarang
Buka outlet baru, pantau stok barang real-time, cetak struk kasir, dan terima pembayaran QRIS otomatis tanpa langganan bulanan yang membebani.
Pertanyaan yang Sering Diajukan (FAQ)
Jawaban ringkas seputar topik dan implementasi praktis bahasan artikel ini.