
Cara Membuat dan Membaca Laporan Laba Rugi Sederhana agar UMKM Tahu Usahanya Benar-Benar Untung
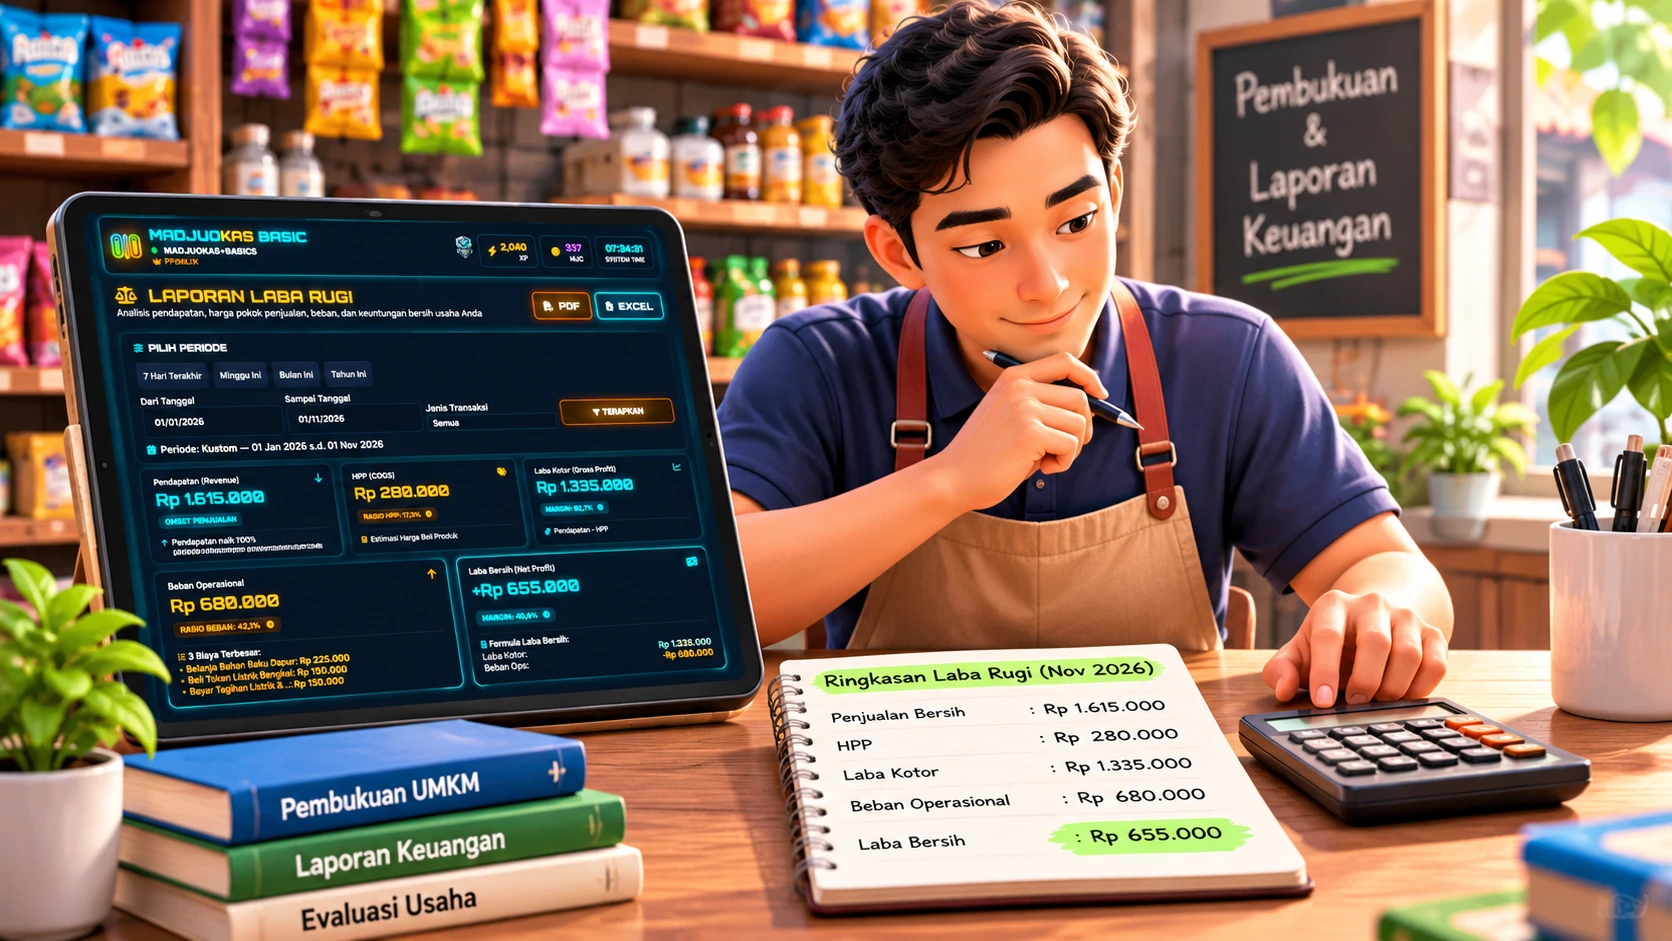
Laporan laba rugi sederhana UMKM dibuat dengan mencatat penjualan bersih, menghitung harga pokok penjualan (HPP), lalu mengurangkan biaya operasional dan beban lain yang relevan. Hasilnya menunjukkan laba atau rugi dalam periode tertentu. Susun laporan secara rutin berdasarkan transaksi yang tercatat agar pemilik usaha dapat mengevaluasi keuntungan dan mengambil keputusan.
Cara Membuat dan Membaca Laporan Laba Rugi Sederhana agar UMKM Tahu Usahanya Benar-Benar Untung
Banyak pemilik UMKM merasa usahanya berjalan baik karena penjualan setiap hari ramai. Uang masuk terlihat cukup besar, pelanggan terus berdatangan, dan stok barang selalu berputar. Namun, ketika harus membayar pemasok, gaji karyawan, sewa tempat, atau kebutuhan rumah tangga, uang yang tersedia ternyata tidak sebanyak yang dibayangkan.
Masalahnya sering bukan karena penjualan terlalu kecil. Pemilik usaha belum memiliki gambaran yang jelas mengenai berapa biaya yang dikeluarkan dan berapa keuntungan yang benar-benar dihasilkan.
Di sinilah laporan laba rugi berperan. Laporan ini membantu pemilik usaha melihat apakah aktivitas bisnis menghasilkan keuntungan atau justru mengalami kerugian dalam periode tertentu.
Kabar baiknya, UMKM tidak harus memiliki sistem akuntansi yang rumit untuk mulai membuat laporan laba rugi. Dengan pencatatan transaksi yang disiplin dan pengelompokan angka yang benar, pemilik usaha dapat menyusun laporan sederhana yang jauh lebih berguna daripada sekadar mengingat jumlah uang masuk dan keluar.
Mengapa omzet tidak cukup untuk menilai keuntungan usaha?
Omzet adalah nilai penjualan yang diperoleh usaha dalam periode tertentu. Angka ini penting untuk mengetahui aktivitas penjualan, tetapi tidak menunjukkan berapa uang yang tersisa setelah seluruh biaya diperhitungkan.
Bayangkan sebuah toko sembako memperoleh penjualan Rp30 juta dalam satu bulan. Sekilas, angka tersebut terlihat menjanjikan. Namun, toko itu juga mengeluarkan biaya pembelian barang, listrik, transportasi, sewa, dan kebutuhan operasional lainnya. Jika total biaya mencapai Rp28 juta, keuntungan sebelum memperhitungkan komponen lain hanya Rp2 juta.
Artinya, omzet Rp30 juta tidak sama dengan keuntungan Rp30 juta.
Ada tiga hal yang perlu dibedakan:
-
Omzet: total nilai penjualan dalam periode tertentu.
-
Laba kotor: penjualan dikurangi harga pokok penjualan (HPP).
-
Laba bersih: laba setelah dikurangi biaya operasional dan komponen lain yang relevan.
Perbedaan ini penting karena keputusan usaha yang hanya didasarkan pada omzet dapat menyesatkan. Pemilik usaha mungkin merasa mampu menambah karyawan atau membuka cabang, padahal keuntungan yang dihasilkan belum cukup untuk menanggung tambahan biaya tersebut.
Apa itu laporan laba rugi dan apa manfaatnya bagi UMKM?
Laporan laba rugi adalah laporan keuangan yang menunjukkan pendapatan, beban, dan hasil keuntungan atau kerugian usaha selama periode tertentu. Periode laporan dapat dibuat harian untuk pemantauan sederhana, mingguan untuk evaluasi operasional, atau bulanan untuk menilai kinerja usaha secara lebih menyeluruh.
Bagi UMKM, laporan ini setidaknya memiliki lima manfaat.
-
Mengetahui keuntungan sebenarnya. Pemilik usaha dapat melihat berapa hasil yang tersisa setelah biaya diperhitungkan.
-
Mengendalikan pengeluaran. Biaya yang meningkat dapat diketahui lebih awal.
-
Mengevaluasi harga jual. Pemilik usaha dapat menilai apakah harga jual masih memberikan margin yang memadai.
-
Membantu perencanaan. Keputusan menambah stok, karyawan, atau peralatan dapat didasarkan pada kemampuan usaha.
-
Menilai perkembangan usaha. Hasil bulan ini dapat dibandingkan dengan bulan sebelumnya untuk mengetahui perubahan kinerja.
Laporan laba rugi bukan sekadar dokumen administrasi. Fungsinya adalah memberikan dasar yang lebih objektif untuk mengambil keputusan.
Komponen utama laporan laba rugi sederhana
Sebelum membuat laporan, pemilik usaha perlu memahami beberapa komponen dasarnya.
1. Penjualan bersih
Penjualan bersih merupakan nilai penjualan setelah dikurangi retur penjualan dan potongan penjualan, apabila ada.
Contoh:
-
Total penjualan: Rp30.000.000
-
Retur penjualan: Rp500.000
-
Potongan penjualan: Rp300.000
Penjualan bersih:
Rp30.000.000 − Rp500.000 − Rp300.000 = Rp29.200.000
Untuk usaha kecil yang belum memiliki retur atau potongan, angka penjualan bersih dapat sama dengan total penjualan.
2. Harga Pokok Penjualan (HPP)
HPP adalah biaya yang berkaitan langsung dengan barang atau produk yang terjual.
Untuk toko dagang, perhitungan sederhananya:
HPP = Persediaan Awal + Pembelian Bersih − Persediaan Akhir
Misalnya:
-
Persediaan awal: Rp5.000.000
-
Pembelian barang selama bulan berjalan: Rp18.000.000
-
Persediaan akhir: Rp6.000.000
Maka:
HPP = Rp5.000.000 + Rp18.000.000 − Rp6.000.000
HPP = Rp17.000.000
Perlu diperhatikan bahwa pembelian barang tidak selalu sama dengan HPP. Barang yang dibeli tetapi belum terjual masih menjadi persediaan. Karena itu, pencatatan stok dan pemeriksaan persediaan akhir sangat penting.
Untuk usaha produksi, HPP dapat melibatkan bahan baku, tenaga kerja langsung, dan biaya produksi lainnya. Sementara itu, usaha jasa perlu mengidentifikasi biaya langsung yang digunakan untuk menghasilkan jasa.
3. Laba kotor
Laba kotor menunjukkan selisih antara penjualan bersih dan HPP.
Laba Kotor = Penjualan Bersih − HPP
Jika penjualan bersih Rp29.200.000 dan HPP Rp17.000.000, maka:
Laba kotor = Rp29.200.000 − Rp17.000.000
Laba kotor = Rp12.200.000
Angka ini menunjukkan hasil penjualan setelah memperhitungkan biaya barang yang terjual, tetapi belum dikurangi biaya operasional usaha.
4. Biaya operasional
Biaya operasional adalah pengeluaran yang diperlukan untuk menjalankan kegiatan usaha sehari-hari.
Contohnya:
-
Sewa tempat.
-
Gaji karyawan.
-
Listrik dan air.
-
Internet.
-
Transportasi operasional.
-
Biaya administrasi.
-
Perawatan peralatan.
-
Biaya pemasaran.
Pisahkan biaya operasional dari pembelian persediaan agar tidak terjadi penghitungan ganda.
Misalnya, pembelian stok sudah diperhitungkan melalui HPP. Jika seluruh pembelian stok kembali dimasukkan sebagai biaya operasional, laporan akan menunjukkan biaya yang terlalu besar.
5. Laba bersih
Laba bersih merupakan hasil akhir setelah pendapatan dikurangi HPP dan seluruh beban yang relevan.
Untuk format sederhana:
Laba Bersih = Laba Kotor − Biaya Operasional − Beban Lainnya
Beban lainnya dapat mencakup bunga pinjaman atau biaya lain yang relevan. Pajak juga perlu diperlakukan sesuai ketentuan dan metode pencatatan yang digunakan.
Contoh laporan laba rugi sederhana untuk usaha kecil
Agar lebih mudah dipahami, berikut simulasi laporan laba rugi sebuah toko sembako selama satu bulan.
Seluruh angka berikut adalah ilustrasi, bukan data usaha nyata.
|
Keterangan |
Nilai |
|---|---|
|
Penjualan bersih |
Rp29.200.000 |
|
Harga pokok penjualan |
Rp17.000.000 |
|
Laba kotor |
Rp12.200.000 |
|
Sewa tempat |
Rp2.000.000 |
|
Gaji karyawan |
Rp3.000.000 |
|
Listrik dan air |
Rp500.000 |
|
Transportasi |
Rp400.000 |
|
Internet dan administrasi |
Rp300.000 |
|
Biaya pemasaran |
Rp500.000 |
|
Total biaya operasional |
Rp6.700.000 |
|
Laba usaha sebelum komponen lain |
Rp5.500.000 |
Dari simulasi tersebut, toko memperoleh laba usaha Rp5.500.000 sebelum memperhitungkan beban lain dan pajak yang relevan. Angka ini memberikan gambaran yang jauh lebih jelas daripada hanya mengetahui bahwa penjualan mencapai Rp29,2 juta.
Pemilik usaha dapat mulai mengajukan pertanyaan yang lebih berguna: apakah biaya operasional terlalu besar, apakah margin penjualan cukup sehat, dan apakah hasil usaha meningkat dibandingkan bulan sebelumnya?
Cara membuat laporan laba rugi UMKM secara bertahap
Membuat laporan laba rugi tidak harus dimulai dengan software akuntansi yang kompleks. Hal terpenting adalah memastikan data transaksi tersedia dan dikelompokkan secara konsisten.
Langkah 1: Tentukan periode laporan
Pilih periode yang akan dievaluasi, misalnya satu bulan kalender.
Gunakan periode yang konsisten agar hasilnya dapat dibandingkan. Jangan mencampur transaksi bulan berjalan dengan transaksi periode sebelumnya tanpa penyesuaian yang tepat.
Langkah 2: Kumpulkan seluruh catatan penjualan
Catat seluruh penjualan, baik tunai maupun non-tunai. Jangan hanya mengandalkan uang yang masuk ke laci kas. Pembayaran melalui transfer, QRIS, atau metode lainnya juga harus masuk dalam pencatatan penjualan.
Jika terdapat retur atau potongan, catat secara terpisah.
Langkah 3: Hitung HPP dengan benar
Periksa pembelian barang, persediaan awal, dan persediaan akhir.
Lakukan pemeriksaan stok secara berkala agar nilai persediaan tidak hanya berdasarkan perkiraan. Kesalahan menghitung persediaan dapat membuat laba kotor terlihat lebih besar atau lebih kecil daripada kondisi sebenarnya.
Langkah 4: Kelompokkan biaya operasional
Kumpulkan bukti pengeluaran dan kelompokkan berdasarkan jenisnya.
Pisahkan biaya yang berhubungan langsung dengan barang terjual dari biaya untuk menjalankan usaha. Pengeluaran pribadi pemilik juga jangan dicampur dengan biaya operasional bisnis.
Langkah 5: Susun laporan dan periksa hasilnya
Masukkan angka ke dalam format laporan laba rugi. Periksa kembali apakah total penjualan, HPP, dan biaya sudah sesuai dengan catatan transaksi.
Jangan langsung menyimpulkan usaha untung hanya karena saldo kas bertambah. Perubahan kas dapat dipengaruhi pinjaman, setoran modal, pembayaran utang, pembelian aset, atau transaksi lainnya.
Tiga kesalahan yang sering membuat laporan laba rugi tidak akurat
1. Menganggap semua uang masuk sebagai pendapatan
Setoran modal pemilik, pencairan pinjaman, dan transfer antar rekening usaha bukanlah penjualan. Jika semuanya dicatat sebagai pendapatan, omzet dan laba akan terlihat lebih tinggi daripada kondisi sebenarnya.
2. Menganggap pembelian stok sebagai biaya pada saat yang sama
Dalam usaha dagang, barang yang belum terjual masih menjadi persediaan. Menghitung seluruh pembelian sebagai HPP tanpa memperhitungkan persediaan akhir dapat menghasilkan angka laba yang keliru.
3. Tidak mencatat pengeluaran kecil
Pengeluaran seperti parkir, ongkos kirim, kemasan, atau biaya administrasi mungkin terlihat kecil. Namun, jika terjadi berulang kali, jumlahnya dapat memengaruhi keuntungan.
Solusinya bukan membuat pencatatan yang rumit, melainkan membangun kebiasaan mencatat setiap transaksi secara konsisten.
Membaca laporan laba rugi untuk mengambil keputusan
Laporan yang sudah selesai tidak boleh hanya disimpan. Pemilik usaha perlu menggunakannya untuk mengevaluasi kondisi bisnis.
Ada beberapa pertanyaan yang dapat dijadikan panduan:
-
Apakah penjualan meningkat dibandingkan periode sebelumnya?
-
Apakah HPP naik lebih cepat daripada penjualan?
-
Apakah biaya operasional bertambah tanpa peningkatan hasil?
-
Apakah laba kotor cukup untuk menanggung biaya operasional?
-
Apakah laba bersih memberikan ruang untuk pengembangan usaha?
Salah satu indikator sederhana yang dapat diamati adalah margin laba bersih.
Margin Laba Bersih = (Laba Bersih ÷ Penjualan Bersih) × 100%
Jika laba bersih Rp5.500.000 dan penjualan bersih Rp29.200.000, maka:
Margin laba bersih = (Rp5.500.000 ÷ Rp29.200.000) × 100%
Margin laba bersih ≈ 18,84%
Artinya, dari setiap Rp100 penjualan bersih, usaha menghasilkan sekitar Rp18,84 laba bersih berdasarkan simulasi tersebut.
Margin ini sebaiknya dibandingkan dengan kinerja usaha sendiri pada periode sebelumnya. Jangan langsung menganggap satu angka sebagai standar sehat untuk semua jenis usaha karena struktur biaya dan karakteristik bisnis berbeda-beda.
Mengapa pencatatan transaksi harian penting?
Laporan bulanan hanya akan sebaik data yang digunakan untuk menyusunnya.
Jika transaksi harian tidak dicatat, pemilik usaha harus mengandalkan ingatan ketika menyusun laporan pada akhir bulan. Risiko transaksi terlewat, biaya tidak tercatat, dan angka yang tidak konsisten menjadi lebih besar.
Karena itu, pencatatan harian perlu menjadi bagian dari rutinitas operasional.
Pemilik usaha dapat menggunakan buku kas, spreadsheet, atau aplikasi kasir dan pencatatan keuangan. Yang terpenting, seluruh transaksi penjualan dan pengeluaran tercatat dengan benar serta dapat diperiksa kembali.
Aplikasi seperti madjuoKas dapat menjadi pilihan untuk membantu proses pencatatan transaksi usaha dan memudahkan pemilik usaha mengakses informasi operasional serta laporan yang tersedia dalam produknya.
Namun, penggunaan aplikasi tidak menghilangkan kebutuhan untuk memahami isi laporan. Pemilik usaha tetap perlu memastikan kategori transaksi, persediaan, dan pengeluaran dicatat dengan benar.
Untuk memahami lebih jauh pentingnya kebiasaan mencatat, baca juga panduan manajemen kasir dan rekonsiliasi keuangan UMKM.
Mulai dari laporan sederhana, kemudian tingkatkan kualitas pembukuan
UMKM tidak harus langsung memiliki sistem akuntansi yang kompleks. Mulailah dengan laporan laba rugi sederhana yang disusun secara rutin dan berdasarkan catatan transaksi yang dapat diperiksa.
Setelah pencatatan semakin tertib, pemilik usaha dapat mengembangkan pembukuan dengan laporan arus kas dan laporan posisi keuangan atau neraca. Ketiganya memberikan sudut pandang yang berbeda: laba rugi menunjukkan hasil usaha, arus kas menunjukkan pergerakan uang, sedangkan neraca menggambarkan posisi aset, kewajiban, dan modal pada suatu tanggal.
Untuk usaha yang ingin menerapkan pencatatan lebih terstruktur, pemahaman mengenai fitur dan pendekatan pengelolaan keuangan madjuoKas dapat menjadi langkah lanjutan.
Pada akhirnya, tujuan pembukuan bukan sekadar menghasilkan laporan. Tujuannya adalah membantu pemilik usaha memahami apa yang terjadi, mengapa hasilnya seperti itu, dan keputusan apa yang sebaiknya diambil berikutnya.
Usaha yang ramai belum tentu menguntungkan. Namun, usaha yang dicatat dan dievaluasi dengan baik memiliki dasar yang lebih kuat untuk berkembang.
Kelola Kasir & Finansial Usaha Anda Sekarang
Buka outlet baru, pantau stok barang real-time, cetak struk kasir, dan terima pembayaran QRIS otomatis tanpa langganan bulanan yang membebani.
Pertanyaan yang Sering Diajukan (FAQ)
Jawaban ringkas seputar topik dan implementasi praktis bahasan artikel ini.