
Catatan Keuangan Sudah Ada, tetapi Keputusan Usaha Masih Salah?
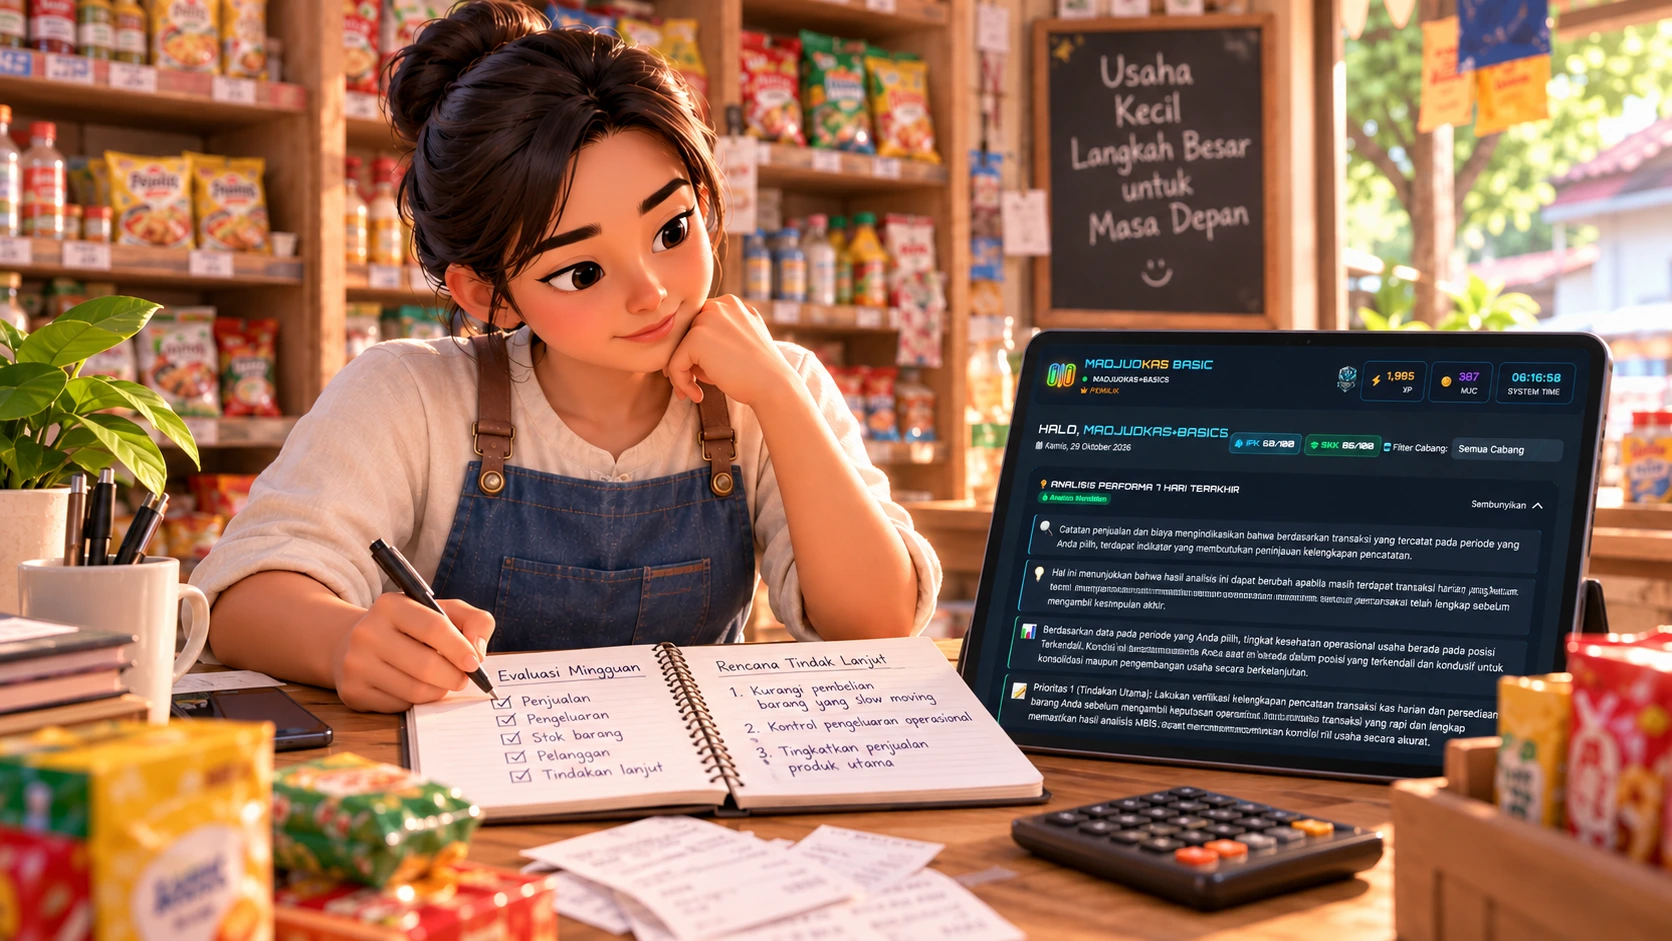
Evaluasi keuangan UMKM dapat dilakukan dengan memeriksa kelengkapan transaksi setiap hari, membandingkan pola pemasukan dan pengeluaran setiap minggu, serta menilai hasil tindakan perbaikan setiap bulan. Gunakan pertanyaan yang konsisten, bedakan fakta dari dugaan, dan pilih tindakan terukur berdasarkan data yang tersedia.
Catatan Keuangan Sudah Ada, tetapi Keputusan Usaha Masih Salah?
Bangun Rutinitas Evaluasi yang Efektif
Banyak pemilik UMKM sudah berusaha mencatat transaksi setiap hari. Penjualan ditulis, pengeluaran disimpan, dan laporan sesekali diperiksa. Namun, ketika harus menentukan apakah pembelian stok perlu dikurangi, biaya tertentu harus dikendalikan, atau target penjualan perlu diubah, keputusan masih sering bergantung pada perasaan. Situasi ini menunjukkan bahwa pencatatan dan evaluasi keuangan merupakan dua kegiatan yang berbeda. Pencatatan menyediakan informasi tentang apa yang terjadi, sedangkan evaluasi membantu pemilik usaha memahami pola, menentukan prioritas, dan memutuskan tindakan berikutnya.
Masalahnya tidak selalu terletak pada kurangnya data. Kebiasaan memeriksa data secara tidak teratur, mengabaikan tanda peringatan, atau menunda tindakan juga dapat menghambat perbaikan usaha.
Karena itu, UMKM membutuhkan rutinitas evaluasi yang sederhana, realistis, dan dapat dijalankan secara konsisten.
Mengapa Catatan Keuangan Belum Tentu Mengubah Keputusan?
Catatan transaksi memberikan gambaran aktivitas usaha, tetapi informasi tersebut baru bermanfaat ketika digunakan untuk menjawab pertanyaan bisnis.
Misalnya, pemilik toko melihat bahwa penjualan minggu ini mencapai jumlah yang cukup tinggi. Ia kemudian merasa aman menambah pembelian barang. Namun, ia belum memeriksa apakah pengeluaran juga meningkat, apakah penerimaan kas sudah benar-benar masuk, atau apakah sebagian uang masih dibutuhkan untuk membayar pemasok. Keputusan tersebut bukan semata-mata masalah pencatatan. Ada proses evaluasi yang terlewat.
Beberapa kebiasaan yang sering menghambat keputusan keuangan antara lain:
-
Memeriksa laporan hanya ketika uang mulai terasa kurang.
-
Menganggap penjualan tinggi selalu berarti kondisi usaha membaik.
-
Menunda pencatatan transaksi sampai beberapa hari.
-
Mengulang keputusan yang sama tanpa memeriksa hasil sebelumnya.
-
Mengabaikan pengeluaran kecil yang terjadi berulang kali.
Satu kejadian belum tentu menunjukkan masalah yang serius. Namun, jika pola yang sama terus muncul, pemilik usaha perlu memeriksanya secara lebih sistematis.
1. Bangun Rutinitas Pemeriksaan yang Sesuai dengan Waktu Usaha
Evaluasi keuangan tidak harus dilakukan berjam-jam setiap hari. Mulailah dengan membagi pemeriksaan menjadi tiga tingkat: harian, mingguan, dan bulanan.
Pemeriksaan harian: pastikan informasi tidak tertinggal
Pada akhir operasional, luangkan sekitar 5–10 menit untuk memeriksa apakah transaksi hari itu sudah dicatat, penerimaan sesuai dengan catatan, dan pengeluaran memiliki keterangan yang jelas.
Jika usaha menerima pembayaran tunai dan non-tunai, periksa masing-masing sesuai prosedur yang digunakan. Jangan langsung menganggap perbedaan saldo sebagai kerugian sebelum penyebabnya diperiksa.
Tujuan pemeriksaan harian adalah menjaga kualitas informasi agar evaluasi berikutnya tidak dibangun di atas data yang keliru.
Pemeriksaan mingguan: cari pola yang berulang
Sisihkan sekitar 15–30 menit untuk membandingkan hasil minggu ini dengan minggu sebelumnya.
Periksa beberapa pertanyaan sederhana:
-
Apakah pemasukan meningkat, menurun, atau relatif stabil?
-
Apakah ada pengeluaran yang meningkat tanpa alasan yang jelas?
-
Apakah transaksi tercatat secara konsisten?
-
Apakah ada masalah yang muncul berulang kali?
-
Tindakan apa yang perlu dilakukan pada minggu berikutnya?
Jangan terburu-buru menyimpulkan bahwa perubahan satu minggu merupakan tren jangka panjang. Perhatikan pula faktor seperti hari libur, musim penjualan, keterlambatan pembayaran, atau perubahan jam operasional.
Pemeriksaan bulanan: nilai hasil tindakan
Pada akhir bulan, tinjau apakah tindakan yang dipilih sebelumnya benar-benar membantu.
Misalnya, pemilik usaha mengurangi pembelian barang yang perputarannya lambat. Pada akhir bulan, ia memeriksa apakah modal yang tertahan berkurang dan apakah ketersediaan barang yang lebih laku tetap terjaga.
Evaluasi bulanan sebaiknya menghasilkan keputusan untuk periode berikutnya, bukan hanya kumpulan angka yang dibaca lalu dilupakan.
2. Gunakan Pertanyaan yang Sama agar Evaluasi Lebih Konsisten
Evaluasi sering tidak berjalan karena pemilik usaha tidak memiliki cara pemeriksaan yang tetap. Hari ini ia melihat penjualan, minggu berikutnya hanya memeriksa saldo, dan bulan berikutnya baru memperhatikan pengeluaran. Akibatnya, perubahan sulit dibandingkan secara adil.
Solusinya adalah menggunakan daftar pertanyaan yang konsisten. Tidak perlu membuat laporan yang rumit. Pilih empat aspek berikut:
Arus uang. Apakah penerimaan dan pengeluaran sesuai dengan catatan? Apakah ada kewajiban pembayaran yang harus dipersiapkan?
Pola pengeluaran. Pengeluaran mana yang meningkat? Apakah peningkatan tersebut mendukung kegiatan usaha atau perlu diperiksa kembali?
Konsistensi pencatatan. Apakah ada transaksi yang tertunda, kategori yang tidak jelas, atau hari operasional yang belum tercatat?
Tindakan sebelumnya. Apakah keputusan minggu lalu sudah dilaksanakan? Apa hasilnya?
Pertanyaan yang sama membuat evaluasi lebih terarah dan mengurangi kecenderungan memilih angka yang hanya mendukung dugaan awal.
3. Bedakan Fakta, Dugaan, dan Keputusan
Salah satu kesalahan dalam mengevaluasi keuangan adalah terlalu cepat mengubah pengamatan menjadi kesimpulan.
Contohnya, pengeluaran usaha meningkat 15% dibandingkan minggu sebelumnya. Fakta ini belum membuktikan bahwa pengelolaan keuangan memburuk.
Peningkatan tersebut mungkin terjadi karena pembelian persediaan menjelang periode ramai, pembayaran tagihan yang sebelumnya tertunda, atau kenaikan biaya pemasok. Penyebabnya perlu diperiksa sebelum keputusan diambil.
Gunakan tiga langkah berikut.
Fakta: apa yang benar-benar terlihat dalam catatan?
Contoh: pengeluaran minggu ini lebih tinggi daripada minggu sebelumnya.
Interpretasi: penjelasan apa yang mungkin menyebabkan perubahan tersebut?
Contoh: terdapat pembelian barang dalam jumlah lebih besar. Perlu diperiksa apakah pembelian itu sesuai dengan kebutuhan dan kemampuan kas.
Tindakan: apa yang perlu dilakukan berdasarkan informasi yang sudah diperiksa?
Contoh: mencocokkan pembelian dengan catatan penjualan dan merencanakan pembelian berikutnya berdasarkan kebutuhan yang lebih realistis.
Pemisahan ini membantu pemilik usaha menghindari keputusan tergesa-gesa, terutama ketika informasi yang tersedia masih terbatas.
4. Ubah Evaluasi Menjadi Satu Tindakan yang Terukur
Laporan yang panjang tidak selalu menghasilkan perbaikan. Untuk UMKM, lebih baik memilih satu atau dua tindakan yang jelas daripada membuat banyak target yang sulit dijalankan.
Misalnya, evaluasi menemukan bahwa pencatatan pengeluaran sering tertunda. Tindakan yang dipilih adalah mencatat setiap pengeluaran pada hari yang sama dan memeriksa kelengkapannya sebelum toko tutup.
Tindakan tersebut perlu memiliki tiga unsur:
-
Apa yang dilakukan: rumusan tindakan harus spesifik.
-
Kapan dilakukan: tentukan waktu atau frekuensi.
-
Bagaimana hasilnya diperiksa: pilih indikator yang dapat diamati.
Contohnya, selama dua minggu pemilik usaha berupaya memastikan seluruh pengeluaran dicatat pada hari terjadinya transaksi. Indikatornya adalah jumlah transaksi yang terlambat dicatat.
Jika keterlambatan berkurang, kebiasaan tersebut dapat dipertahankan. Jika tidak, pemilik usaha perlu memeriksa apakah prosedurnya terlalu rumit atau waktu pencatatannya tidak sesuai dengan kondisi operasional.
Dengan cara ini, evaluasi menjadi siklus perbaikan, bukan sekadar kegiatan membaca laporan.
5. Kenali Keterbatasan Data sebelum Menarik Kesimpulan
Tidak semua pola keuangan dapat dinilai dengan yakin dari data yang sedikit atau tidak lengkap.
Usaha yang baru berjalan, misalnya, mungkin belum memiliki cukup riwayat untuk membandingkan pola penjualan antarbulan. Demikian pula, laporan yang belum mencatat seluruh pengeluaran dapat memberikan gambaran kondisi yang menyesatkan.
Karena itu, pemilik usaha perlu membedakan antara masalah yang sudah didukung bukti dan hal yang masih membutuhkan pemeriksaan.
Jika data belum cukup, tindakan yang tepat mungkin bukan langsung mengubah strategi bisnis, melainkan memperbaiki pencatatan terlebih dahulu.
Prinsip ini juga penting ketika menggunakan alat analisis perilaku keuangan. Hasil analisis perlu dipahami sesuai bukti yang tersedia, periode evaluasi, dan batasan sistemnya. Indikator tidak seharusnya diperlakukan sebagai keputusan mutlak tanpa konteks.
6. Bagaimana MBIS Membantu Memahami Pola Perilaku Keuangan?
MBIS atau Madjuo Behaviour Intelligence System merupakan sistem analisis perilaku keuangan berbasis aturan (rule-based engine). Sistem ini menggunakan sinyal dan kondisi yang telah ditentukan untuk mengidentifikasi pola perilaku keuangan, bukan mengandalkan model AI/ML yang tidak dapat dijelaskan prosesnya.
Dalam ekosistem Madjuo, analisis perilaku dapat membantu pengguna melihat pola yang perlu diperhatikan, sementara informasi kesehatan keuangan digunakan untuk memahami kondisi keuangan usaha pada periode evaluasi tertentu.
Dua jenis informasi ini menjawab pertanyaan yang berbeda. Pola perilaku membantu menunjukkan kebiasaan yang perlu dipertahankan atau diperbaiki, sedangkan kondisi keuangan membantu menilai situasi usaha saat ini.
Namun, hasil analisis tetap perlu dibaca dengan memperhatikan kelengkapan data dan konteks usaha. Sistem tidak menggantikan pemeriksaan transaksi atau pertimbangan pemilik usaha. Nilai praktisnya terletak pada kemampuan menghubungkan informasi dengan pertanyaan dan tindakan yang relevan, bukan sekadar menghasilkan skor.
7. Terapkan Siklus Evaluasi Selama Empat Minggu
Untuk memulai, pemilik UMKM dapat menjalankan rencana berikut.
Minggu pertama — Rapikan dasar informasi. Pastikan transaksi dan pengeluaran dicatat dengan konsisten. Identifikasi bagian yang masih sering terlambat atau tidak lengkap.
Minggu kedua — Lakukan evaluasi mingguan pertama. Gunakan daftar pertanyaan yang sama untuk memeriksa arus uang, pengeluaran, dan konsistensi pencatatan. Pilih satu masalah prioritas.
Minggu ketiga — Jalankan satu tindakan perbaikan. Tentukan penanggung jawab, waktu pelaksanaan, dan indikator keberhasilan yang sederhana.
Minggu keempat — Periksa hasilnya. Bandingkan kondisi sebelum dan sesudah tindakan. Pertahankan langkah yang membantu, sesuaikan yang belum efektif, dan hindari mengubah banyak hal sekaligus tanpa alasan yang jelas.
Setelah empat minggu, pemilik usaha memiliki dasar untuk membangun rutinitas berikutnya. Siklus ini dapat diulang dan disesuaikan dengan skala serta kompleksitas usaha.
Kesimpulan
Catatan keuangan akan lebih bermanfaat ketika diikuti rutinitas evaluasi yang konsisten. Pemilik UMKM tidak harus membuat analisis yang rumit. Mulailah dengan memastikan kualitas data, memeriksa pola secara berkala, membedakan fakta dari dugaan, dan memilih tindakan yang dapat diukur.
Evaluasi yang baik bukan tentang menemukan kesalahan sebanyak-banyaknya, melainkan mengetahui masalah mana yang perlu ditangani terlebih dahulu dan apakah tindakan yang diambil benar-benar membantu.
Dengan kebiasaan tersebut, informasi keuangan dapat menjadi dasar keputusan yang lebih terarah. Sistem analisis perilaku seperti MBIS dapat mendukung pemahaman pola, tetapi keputusan akhir tetap membutuhkan data yang memadai, konteks yang tepat, dan tindakan nyata dari pemilik usaha.
Kelola Kasir & Finansial Usaha Anda Sekarang
Buka outlet baru, pantau stok barang real-time, cetak struk kasir, dan terima pembayaran QRIS otomatis tanpa langganan bulanan yang membebani.
Pertanyaan yang Sering Diajukan (FAQ)
Jawaban ringkas seputar topik dan implementasi praktis bahasan artikel ini.